Vous divorcez et vous inquiétez de savoir qui paiera encore le crédit en cas de séparation ? Le divorce n’annule pas la solidarité contractée avec votre assurance emprunteur : la banque peut exiger le paiement intégral des mensualités de l’un ou l’autre des ex-conjoints. Découvrez comment désolidariser le prêt, adapter votre assurance (comme passer d’une quotité à 100 %) ou résilier le contrat après une vente. Évitez les pièges financiers, les risques de FICP et profitez de la loi Lemoine pour optimiser vos garanties ou réduire vos frais, tout en sécurisant votre capacité d’emprunt future.
Pour les plus pressés
Le divorce ne rompt pas la solidarité des co-emprunteurs : la banque peut exiger le paiement complet de l’un ou l’autre. En cas de non-paiement, l’autre reste redevable. Une désolidarisation s’impose pour éviter FICP, d’autant que près de la moitié des divorces concernent des crédits immobiliers.
Le principe de solidarité : que devient le crédit en cas de divorce ?
Lorsqu’un couple souscrit à un crédit immobilier ou à la consommation, les deux signataires deviennent co-emprunteurs solidaires. La banque peut exiger le paiement de la totalité des mensualités de l’un ou l’autre, indépendamment des accords internes après le divorce. La clause de solidarité reste en vigueur, car le contrat de prêt est distinct du mariage. Même si le jugement de divorce attribue le remboursement à un seul, la banque n’est pas tenue de l’honorer sans son accord écrit. Ce point crucial, souvent méconnu, expose les ex-conjoints à des risques financiers importants.
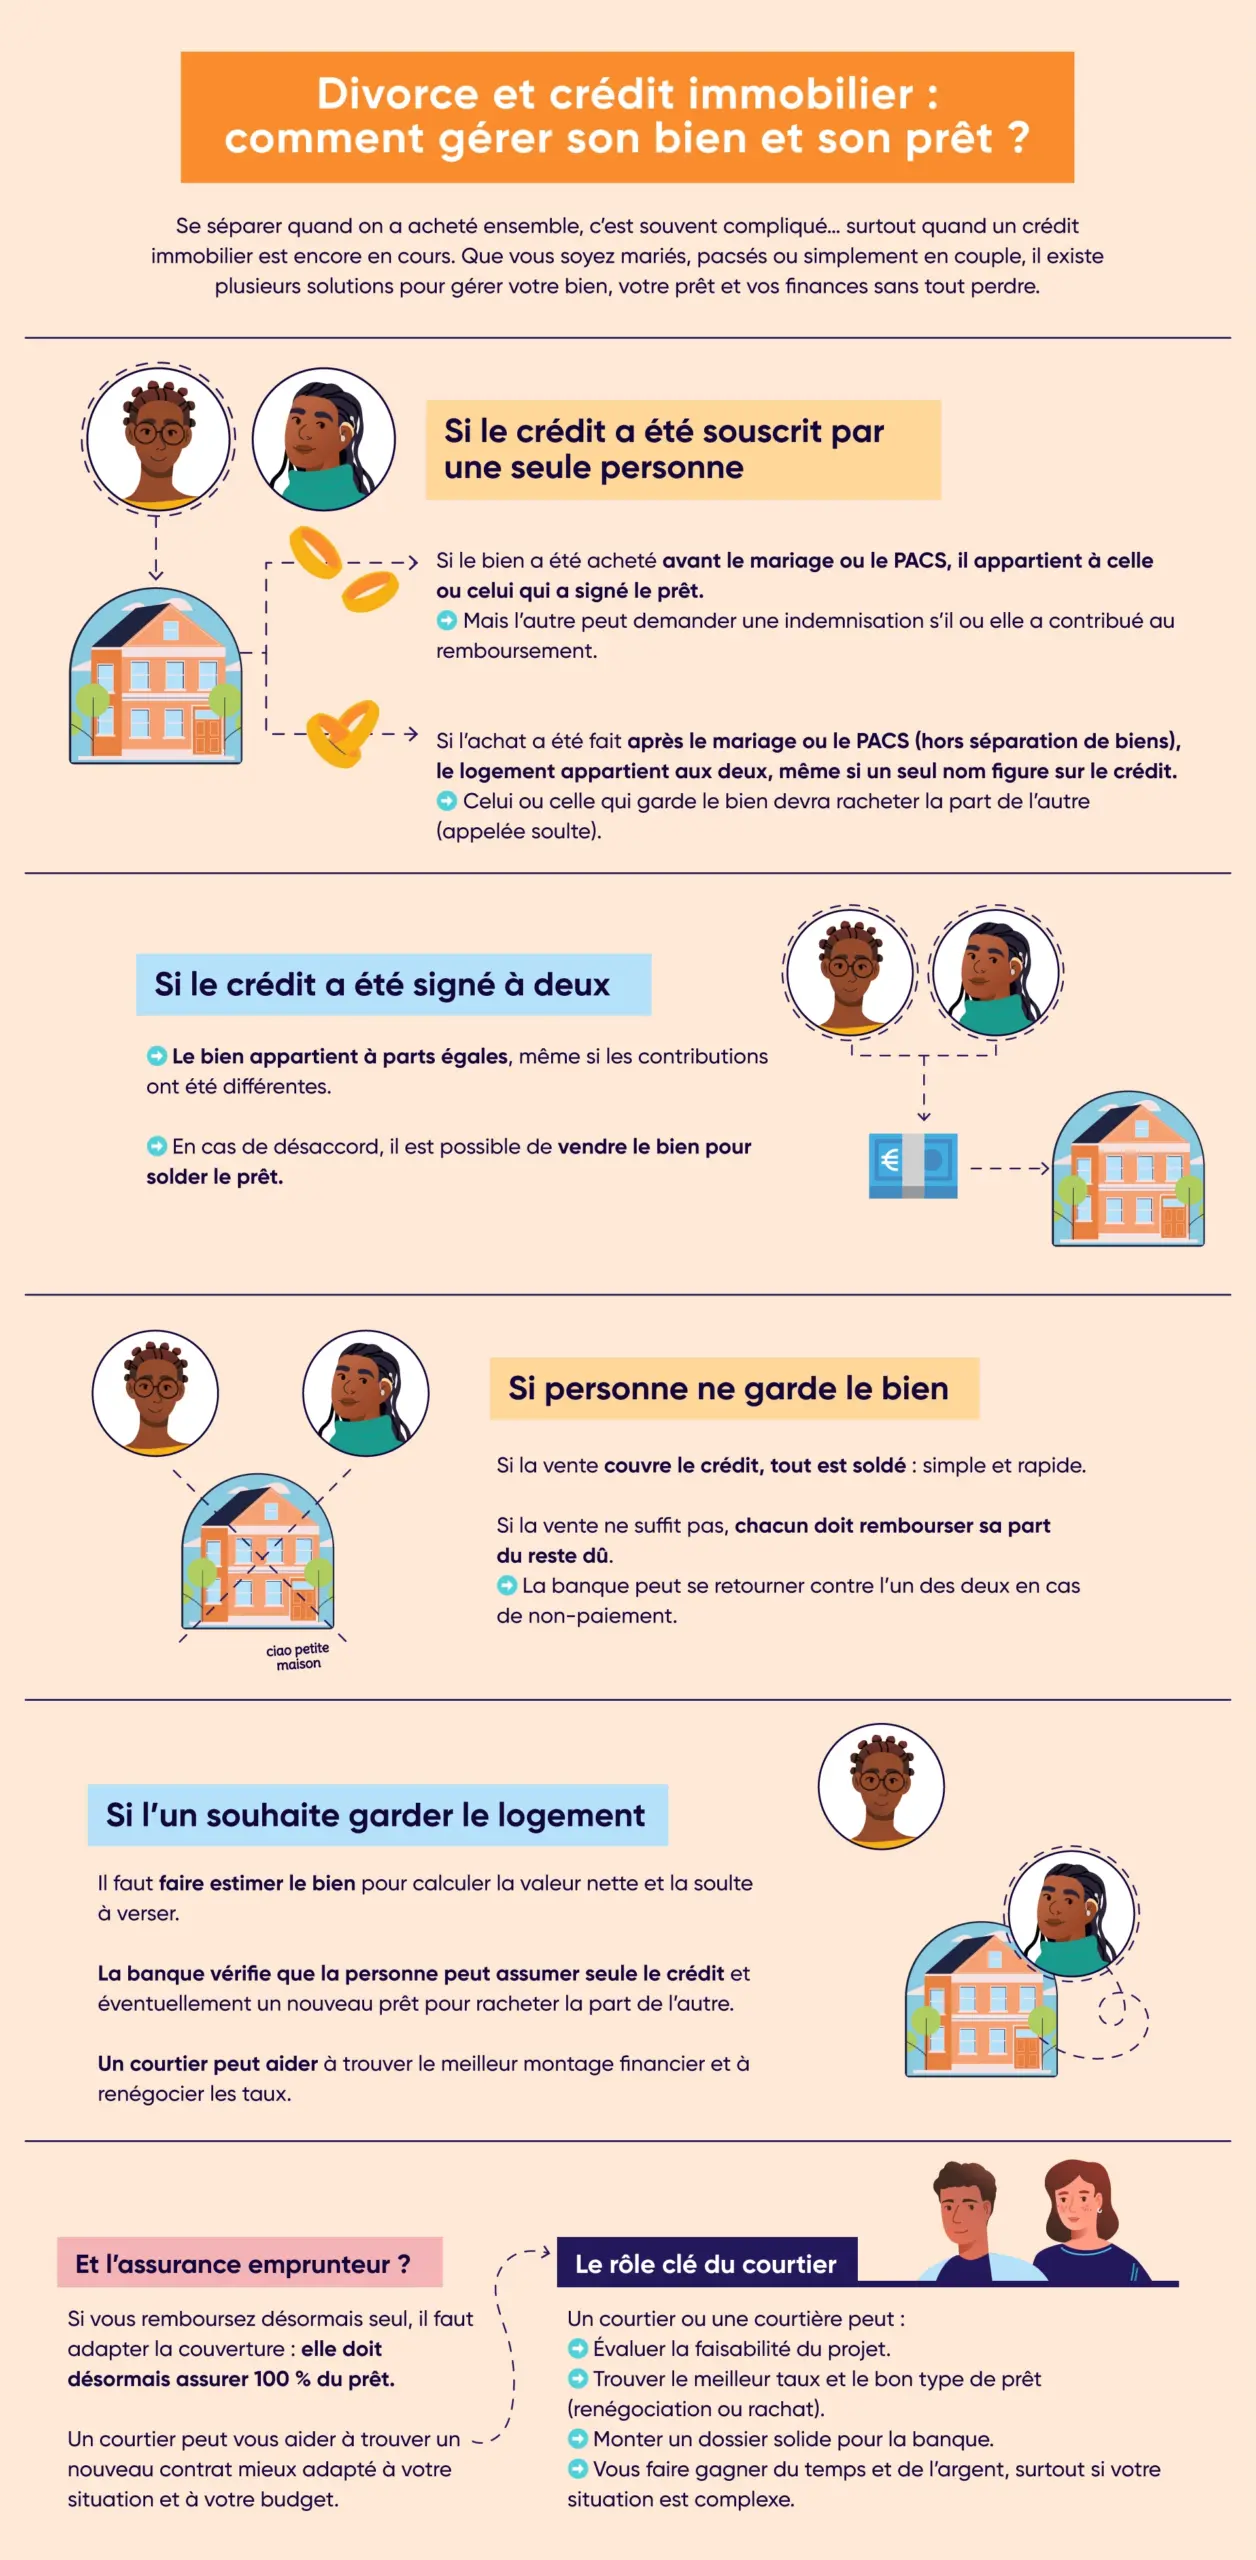
Le divorce ne met pas fin automatiquement au contrat de prêt
Le contrat de prêt est un engagement indépendant du statut matrimonial. Dissoudre le mariage ne modifie pas les termes du prêt signé en commun. La situation équivaut à un bail partagé : quitter le logement ne libère pas du loyer. Le prêt reste exigeable selon les conditions initiales. Pour y mettre un terme, des démarches comme la désolidarisation ou le remboursement anticipé s’imposent. Sans action, la responsabilité solidaire persiste, et chaque ex-conjoint reste garant de l’intégralité de la dette.
Les risques en cas de non-paiement des mensualités
Si l’un des ex-conjoints cesse de payer, la banque exige l’intégralité des mensualités de l’autre. Cela peut entraîner :
- Retards de paiement : Même un seul incident impacte le score de crédit des deux parties, limitant leur accès à des crédits avantageux.
- Inscription au Fichier des Incidents de remboursement des Crédits aux Particuliers (FICP) : Valable 5 ans, cela complique l’accès à tout crédit ou service bancaire standard.
- Saisie du bien : En cas de défaut prolongé, la banque saisit le bien ou les biens personnels des co-emprunteurs, même acquis après le divorce.
Ces conséquences imposent des solutions comme la désolidarisation ou la revente du bien, sous accord bancaire. Un rachat de soulte avec mise à jour du contrat d’assurance emprunteur reste une option sécurisée. À défaut, le partage du bien ou la surendettement sont des recours possibles mais plus complexes.
Gérer le bien immobilier et le prêt : quelles sont vos options ?
Après un divorce, trois options principales s’offrent aux ex-conjoints pour gérer le bien et le prêt : vendre le bien, racheter la part du partenaire ou conserver le bien en indivision. Chacune a des implications juridiques, financières et sur la responsabilité solidaire des co-emprunteurs.
Option 1 : la vente du bien immobilier
La vente permet de solder le prêt via un remboursement anticipé. Une fois le capital remboursé, le contrat de prêt et l’assurance emprunteur sont résiliés.
À noter : des pénalités de remboursement anticipé (PRA) peuvent s’appliquer, plafonnées à 3 % du capital restant dû ou six mois d’intérêts. Les frais de notaire (5 à 8 % de la valeur du bien) s’appliquent. Synchroniser la date du remboursement avec une échéance mensuelle évite des frais supplémentaires.
Option 2 : le rachat de la part de votre ex-conjoint (rachat de soulte)
Le rachat de soulte rend un ex-conjoint propriétaire unique. La banque valide la solvabilité du repreneur en analysant son taux d’endettement. Un notaire calcule la soulte et rédige l’acte de licitation, document obligatoire pour le transfert de propriété.
La désolidarisation du prêt est obligatoire. Un nouveau contrat de prêt est établi, avec une assurance emprunteur à 100 % pour le repreneur. Les frais notariaux et bancaires s’appliquent. La procédure peut prendre de 1 à 6 mois.
Option 3 : conserver le bien en indivision
Cette solution maintient les ex-conjoints en tant que propriétaires et co-emprunteurs solidaires. Elle est souvent temporaire, notamment pour le logement des enfants ou un marché défavorable. Une convention d’indivision, rédigée par un notaire, encadre les responsabilités (entretien, loyers, dépenses) et résolution des conflits.
Elle nécessite une entente minimale. L’assurance emprunteur reste inchangée, mais la solidarité bancaire persiste, exposant chaque ex-conjoint aux retards de paiement ou risques juridiques en cas de non-respect des clauses.
| Option | Principe | Conséquence sur le prêt | Conséquence sur l’assurance emprunteur | Point de vigilance |
|---|---|---|---|---|
| Vente du bien à un tiers | Remboursement anticipé du crédit | Le contrat de prêt est soldé et clos | Le contrat d’assurance est résilié | Attention aux pénalités de remboursement anticipé (PRA) |
| Un ex-conjoint rachète la part de l’autre | Transfert du prêt sur une seule tête | Le contrat est modifié : un seul emprunteur reste | L’assurance doit être adaptée (quotité à 100 %) | Nécessite l’accord de la banque et une procédure de désolidarisation |
| Les ex-conjoints restent propriétaires ensemble | Le prêt continue d’être remboursé à deux | Le contrat de prêt reste inchangé | Le contrat d’assurance reste inchangé | Nécessite une entente parfaite et une convention d’indivision |
Qu’est-ce que la désolidarisation et pourquoi est-elle indispensable ?
La désolidarisation libère un co-emprunteur par l’aval écrit de la banque. Les accords entre ex-conjoints, même notariés, n’annulent pas le contrat initial. Sans accord formel, la responsabilité solidaire persiste, exposant un ex-conjoint aux risques de non-paiement.
En cas de divorce, cette procédure rompt le lien financier entre anciens époux. Elle évite qu’un conjoint reste engagé sur un bien qu’il ne possède plus. Par exemple, si l’un conserve la résidence, il doit reprendre le prêt à son nom seul. Sans désolidarisation, il reste juridiquement redevable en cas de défaillance.
La procédure de désolidarisation étape par étape
Pour désolidariser un prêt, suivez ces étapes :
- Prise de contact : Prévenez la banque dès le début de la séparation.
- Demande officielle : Rédigez un courrier recommandé avec références du prêt, motifs (divorce), et intentions du repreneur. Le document est co-signé ou accompagné d’une lettre d’engagement.
- Solvabilité : La banque analyse les revenus fixes, la stabilité professionnelle et le taux d’endettement (idéalement < 35 %).
- Décision : La banque répond en plusieurs semaines. Elle peut accepter, exiger des garanties (apport personnel), ou refuser.
- Formalisation : En cas d’accord, un avenant modifie le contrat. Le transfert de propriété est officialisé chez le notaire, avec des frais de 7,5 % de la part rachetée.
Les documents à fournir à la banque
Le dossier inclut :
- Une lettre détaillée avec coordonnées des parties et références du prêt.
- La pièce d’identité du repreneur.
- Les revenus (fiches de paie, avis d’imposition).
- Les relevés bancaires des trois derniers mois.
- Le jugement de divorce ou une attestation notariale.
Que faire en cas de refus de la banque ?
Si la banque juge le repreneur insolvable, deux solutions :
- Vente du bien : Le logement est vendu pour éteindre le crédit, mettant fin aux engagements.
- Rachat de crédit : Le repreneur contacte un autre établissement pour un prêt à son seul nom, sous conditions (taux, garantie).
La banque peut exiger des garanties (caution). En cas de refus persistant, le recours au médiateur bancaire ou à un avocat spécialisé est conseillé.
Divorce et assurance emprunteur : comment adapter votre contrat ?
Le divorce modifie la gestion de votre assurance emprunteur selon le sort du bien. Si vous vendez le logement, le prêt est remboursé et l’assurance résiliée automatiquement. Si le bien est conservé en indivision, le contrat reste inchangé, les deux ex-conjoints restant co-assurés. En cas de reprise du prêt par un seul conjoint, l’assurance doit être mise à jour pour refléter cette nouvelle situation. La solidarité des co-emprunteurs persiste, et la banque exige une couverture adaptée pour éviter tout risque financier en cas de décès ou d’invalidité. La loi ne prévoit pas de rupture automatique de cette responsabilité, ce qui explique l’importance de formaliser les démarches auprès de la banque.
L’ajustement des quotités : une nécessité pour sécuriser le prêt
La quotité d’assurance définit la part du capital garantie pour chaque emprunteur. En cas de transfert de responsabilité à un seul conjoint, la couverture doit passer à 100%. Par exemple, un couple assuré à 50/50 devra modifier son contrat pour une protection complète du repreneur. Cela entraîne une hausse de la prime, mais c’est exigé par la banque pour éviter des impayés en cas de sinistre. La banque vérifie systématiquement la capacité d’endettement du repreneur avant d’accepter le transfert. Une quotité insuffisante laisserait une part non couverte, exposant le conjoint restant à un risque financier.
Le divorce, une opportunité pour changer d’assurance emprunteur
Le divorce est un moment stratégique pour optimiser votre assurance. La loi Lemoine permet de changer d’assurance à tout moment, sans frais, en conservant des garanties équivalentes. Une délégation d’assurance peut générer des économies allant jusqu’à 70% par rapport au contrat bancaire, avec des garanties personnalisées (décès, invalidité, perte d’emploi) et une prime adaptée à votre profil. Cette flexibilité profite particulièrement au conjoint qui reprend le prêt seul, en réduisant sa charge financière. Le Taux Annuel Effectif d’Assurance (TAEA) devient alors un critère essentiel pour comparer les offres, car il intègre tous les frais liés au contrat.
- Action 1 : Informer l’assureur. Signalez votre situation avec des documents justificatifs (attestation de désolidarisation, jugement de divorce). Un échange préalable avec la banque facilite les démarches administratives.
- Action 2 : Ajuster la quotité. Demandez une couverture à 100% si vous reprenez le prêt, malgré un surcoût temporaire. La banque exige une mise à jour du contrat pour garantir le remboursement intégral en cas de sinistre.
- Action 3 : Résilier le contrat. Si désolidarisé, envoyez une lettre de résiliation avec l’attestation de la banque pour arrêter les prélèvements. La loi Lemoine simplifie cette démarche, sans frais ni justification.
- Action 4 : Comparer les offres. Utilisez la loi Lemoine pour souscrire un contrat plus avantageux via des plateformes en ligne. Comparez les TAEA pour identifier l’offre la plus compétitive.
En adaptant votre assurance, vous sécurisez le prêt tout en optimisant vos dépenses. Cette démarche proactive garantit une transition fluide, en exploitant les leviers légaux pour réduire votre budget à long terme. Consultez un notaire ou un conseiller bancaire pour valider les étapes de désolidarisation et les implications fiscales.
Idées reçues et impact financier à long terme
Beaucoup pensent que le divorce met fin à la responsabilité solidaire sur un crédit. Les engagements bancaires contractés ensemble persistent. Si l’un des ex-conjoints cesse de payer, la banque peut exiger le remboursement intégral du prêt de l’autre co-emprunteur.
La désolidarisation nécessite une procédure formelle auprès de la banque. En cas de refus, la vente du bien ou un rachat de crédit devient indispensable pour rompre cet engagement.
L’assurance emprunteur couvre-t-elle les frais de divorce ?
Non, l’assurance emprunteur garantit le remboursement du prêt en cas de décès, invalidité ou perte d’emploi, sans lien avec les frais de divorce. Une assurance protection juridique pourrait couvrir partiellement ces dépenses, mais cela reste exceptionnel, surtout pour un divorce par consentement mutuel.
Les contrats prévoient des délais de carence (jusqu’à 24 mois) et des plafonds de remboursement. La couverture est souvent partielle la première année.
Quel impact sur votre future capacité d’emprunt ?
La désolidarisation restaure la capacité d’emprunt de celui qui quitte le prêt. Pour celui qui reprend le crédit, le taux d’endettement augmente, limitant les projets financiers. Les banques exigent un reste à vivre suffisant pour valider un nouveau crédit.
Le divorce ne supprime pas les dettes communes. Les ex-conjoints restent solidaire du remboursement jusqu’à désolidarisation officielle. En cas de non-paiement, le conjoint non défaillant subit des conséquences sur son historique de crédit.
Protéger sa cote de crédit pendant et après la séparation
Protéger votre historique de paiement est essentiel. Un découvert non réglé sur un compte joint affecte les deux titulaires, même après la séparation.
Désolidarisez le compte joint en le transformant en compte indivis nécessitant l’accord des deux pour chaque opération. Régler les charges communes jusqu’à officialisation évite les impacts négatifs sur votre cote. Des solutions comme le rachat de crédits peuvent préserver votre solvabilité.
Et pour les autres crédits (consommation, auto) ?
Lors d’un divorce, la responsabilité solidaire des co-emprunteurs concerne tous les crédits souscrits ensemble, quel que soit leur type. La banque reste libre d’exiger le remboursement total auprès de l’un ou l’autre, indépendamment des décisions judiciaires.
La solidarité s’applique aussi aux crédits à la consommation
Un crédit à la consommation souscrit à deux engage les deux signataires. Le divorce ne rompt pas cet engagement : la banque peut exiger le remboursement total de la dette, quel que soit l’accord privé entre les ex-conjoints. Seule une désolidarisation formelle auprès de la banque met un terme à cette obligation.
Les solutions pour gérer un crédit voiture ou un prêt personnel
Plusieurs options existent après un divorce :
- Vente du bien financé : La revente du véhicule ou de l’objet permet de solder le crédit. Le produit libère les deux ex-conjoints de toute obligation.
- Reprise du crédit par un seul ex-conjoint : L’un des époux reprend le prêt à son nom, avec l’accord de la banque et une évaluation de sa capacité d’endettement (souvent plafonné à 35 %).
- Poursuite du remboursement commun : Si un accord persiste, les deux ex-conjoints continuent à régler les mensualités. Une formalisation écrite est recommandée.
Informez la banque dès la prise de décision. En cas de désaccord, la solidarité demeure active jusqu’au terme du crédit. Une consultation juridique peut éviter les risques futurs.
En cas de divorce, la solidarité des co-emprunteurs persiste : aucun n’est automatiquement libéré de ses obligations. Une désolidarisation formelle, la vente du bien ou l’ajustement de l’assurance emprunteur sont indispensables. Ces démarches évitent risques financiers et préservent la capacité d’emprunt future. Une concertation avec banque, notaire et assureur reste cruciale pour sécuriser chaque étape.
FAQ
Que devient un crédit en cas de divorce ?
Lors d’un divorce, la solidarité des co-emprunteurs demeure : chacun reste garant du remboursement complet du prêt, même après la séparation. En effet, le contrat de prêt, distinct du régime matrimonial, n’est pas automatiquement modifié par le divorce. Ainsi, la banque peut exiger le paiement intégral des mensualités de l’un ou l’autre des anciens conjoints, indépendamment des accords conclus devant le juge. Pour rompre ce lien, il est nécessaire de solliciter une désolidarisation auprès de la banque, sous réserve de l’acceptation de cette dernière, ou de solder le prêt via une vente du bien.
Une assurance peut-elle couvrir les frais de divorce ?
Non, l’assurance emprunteur ne prend pas en charge les frais de divorce, tels que les honoraires d’avocat ou de notaire. Son rôle est de garantir le remboursement du prêt en cas de décès, invalidité ou incapacité de l’emprunteur. Cependant, une assurance protection juridique, souvent incluse dans des contrats d’habitation ou auto, peut parfois couvrir une partie des frais de procédure, sous certaines conditions. Généralement réservée aux divorces amiables, cette couverture reste limitée par des plafonds et des délais de carence. Il est donc crucial de vérifier les termes de son contrat avant de souscrire.
Qui bénéficie d’un contrat d’assurance emprunteur ?
Le bénéficiaire du contrat d’assurance emprunteur est systématiquement la banque qui octroie le prêt. L’assurance a pour objectif de garantir le remboursement du capital restant dû en cas de survenance d’un événement couvert (décès, invalidité, etc.). En cas de divorce, le sort du contrat dépend de la gestion du prêt : si le bien est vendu, l’assurance est résiliée ; si l’un des conjoints reprend le prêt seul, la quotité d’assurance doit être portée à 100 % pour couvrir la totalité du risque. Le conjoint désolidarisé doit quant à lui résilier son contrat en fournissant un justificatif de désengagement à l’assureur.
Est-il possible de suspendre un prêt immobilier après un divorce ?
Il n’existe pas de suspension légale d’un prêt immobilier en cas de divorce. Cependant, plusieurs solutions peuvent être envisagées pour alléger la situation : vendre le bien pour rembourser le crédit, reprendre le prêt à son nom seul (rachat de soulte) ou maintenir la propriété en indivision. La désolidarisation, qui libère l’un des ex-conjoints de sa responsabilité, nécessite l’accord écrit de la banque. En l’absence d’accord, la vente reste souvent la voie la plus directe, bien que des alternatives comme le rachat de crédit puissent être explorées pour trouver une solution adaptée.
Le divorce affecte-t-il votre cote de crédit ?
Le divorce en tant que tel ne diminue pas automatiquement la cote de crédit. En revanche, des retards de paiement ou des désaccords sur le remboursement des mensualités peuvent entacher le Fichier des Incidents de remboursement des Crédits aux Particuliers (FICP). Pour préserver votre historique de paiement, il est essentiel de respecter les échéances jusqu’à la désolidarisation formelle du prêt. Par ailleurs, celui qui reprend le crédit verra son taux d’endettement augmenter, ce qui pourrait temporairement limiter son accès à de nouveaux financements, tandis que l’autre retrouvera une capacité d’emprunt restaurée une fois libéré de l’engagement.
Qui bénéficie de la plus grande part des biens en cas de divorce ?
La répartition des biens dépend du régime matrimonial choisi. Sous le régime de la communauté réduite aux acquêts, chaque époux conserve ses biens propres (héritage, dons) et partage à égalité les biens acquis pendant le mariage. En cas de régime de la séparation ou de participation aux acquêts, les modalités diffèrent et nécessitent une analyse précise lors du partage. En pratique, le juge peut aussi tenir compte des inégalités de revenus ou de la garde des enfants pour ajuster la répartition, notamment via une soulte compensatoire. Un notaire ou un avocat spécialisé est indispensable pour formaliser ces décisions.
Quelles aides sociales sont accessibles après un divorce ?
Plusieurs aides peuvent soutenir les personnes divorcées, notamment des allocations comme l’Aide au Logement (APL/AL), la Couverture Maladie Universelle (CMU) ou l’Aide Juridictionnelle pour les frais de procédure. Les mères célibataires bénéficient souvent d’un accompagnement spécifique, incluant des aides au logement ou des subventions pour les dépenses scolaires. En cas de surendettement lié au prêt immobilier, une demande peut être déposée auprès de la Banque de France. Enfin, la médiation familiale offre un cadre pour résoudre les désaccords sans recourir à la voie judiciaire, réduisant ainsi les frais engendrés.
Quels droits une femme divorcée conserve-t-elle ?
Une femme divorcée a droit au partage équitable des biens acquis en mariage, sous réserve du régime matrimonial. Elle peut obtenir une pension alimentaire temporaire ou définitive, en fonction des ressources de son ex-conjoint et de sa propre situation. En cas de garde exclusive des enfants, elle bénéficie d’un droit prioritaire sur le logement familial jusqu’à la majorité des enfants. Par ailleurs, elle peut conserver une partie des avantages sociaux liés au mariage, comme la mutuelle santé, sous certaines conditions. Pour les couples non mariés, les droits sont plus limités, soulignant l’importance d’une convention de partage notariée.
Dans un divorce, qui doit quitter le logement familial ?
Le départ du logement dépend de plusieurs facteurs : propriété du bien, décision judiciaire ou accord amiable. Si le bien est vendu, les deux ex-conjoints le quittent pour céder la propriété à un tiers. Si l’un reprend le prêt seul (rachat de soulte), il continue d’y habiter. En cas de maintien en indivision, un accord notarié fixe les modalités de cohabitation ou d’occupation exclusive. En l’absence de consensus, le juge aux affaires familiales tranche, privilégiant souvent le parent gardien des enfants pour assurer leur stabilité. Une convention d’indivision formalisée par un notaire est alors recommandée pour éviter les conflits.