
Après un divorce, une succession ou une indivision compliquée, vendre le bien n’est pas toujours envisageable. Pourtant, rester bloqué à plusieurs sur une propriété peut vite devenir un casse-tête. Le rachat de soulte offre alors une issue concrète : un des copropriétaires rachète les parts des autres et devient propriétaire unique. Cette solution permet de régler les conflits sans passer par une vente forcée, tout en sécurisant son patrimoine. Dans ce guide, on voit comment fonctionne le rachat de soulte, les étapes notariales à prévoir, les frais réels à anticiper et les options de financement possibles pour mener l’opération à bien.
Bon à savoir
Le rachat de soulte permet à un co-indivisaire de devenir propriétaire unique d’un bien en versant une compensation financière à l’autre partie. C’est essentiel pour faciliter le partage équitable, notamment en cas de divorce ou de succession. Le droit de partage s’élève à 1,10% de la valeur nette du bien (hors crédit), un coût à intégrer dans l’opération.
Comprendre le rachat de soulte : définition et principes fondamentaux
Qu’est-ce qu’une soulte ?
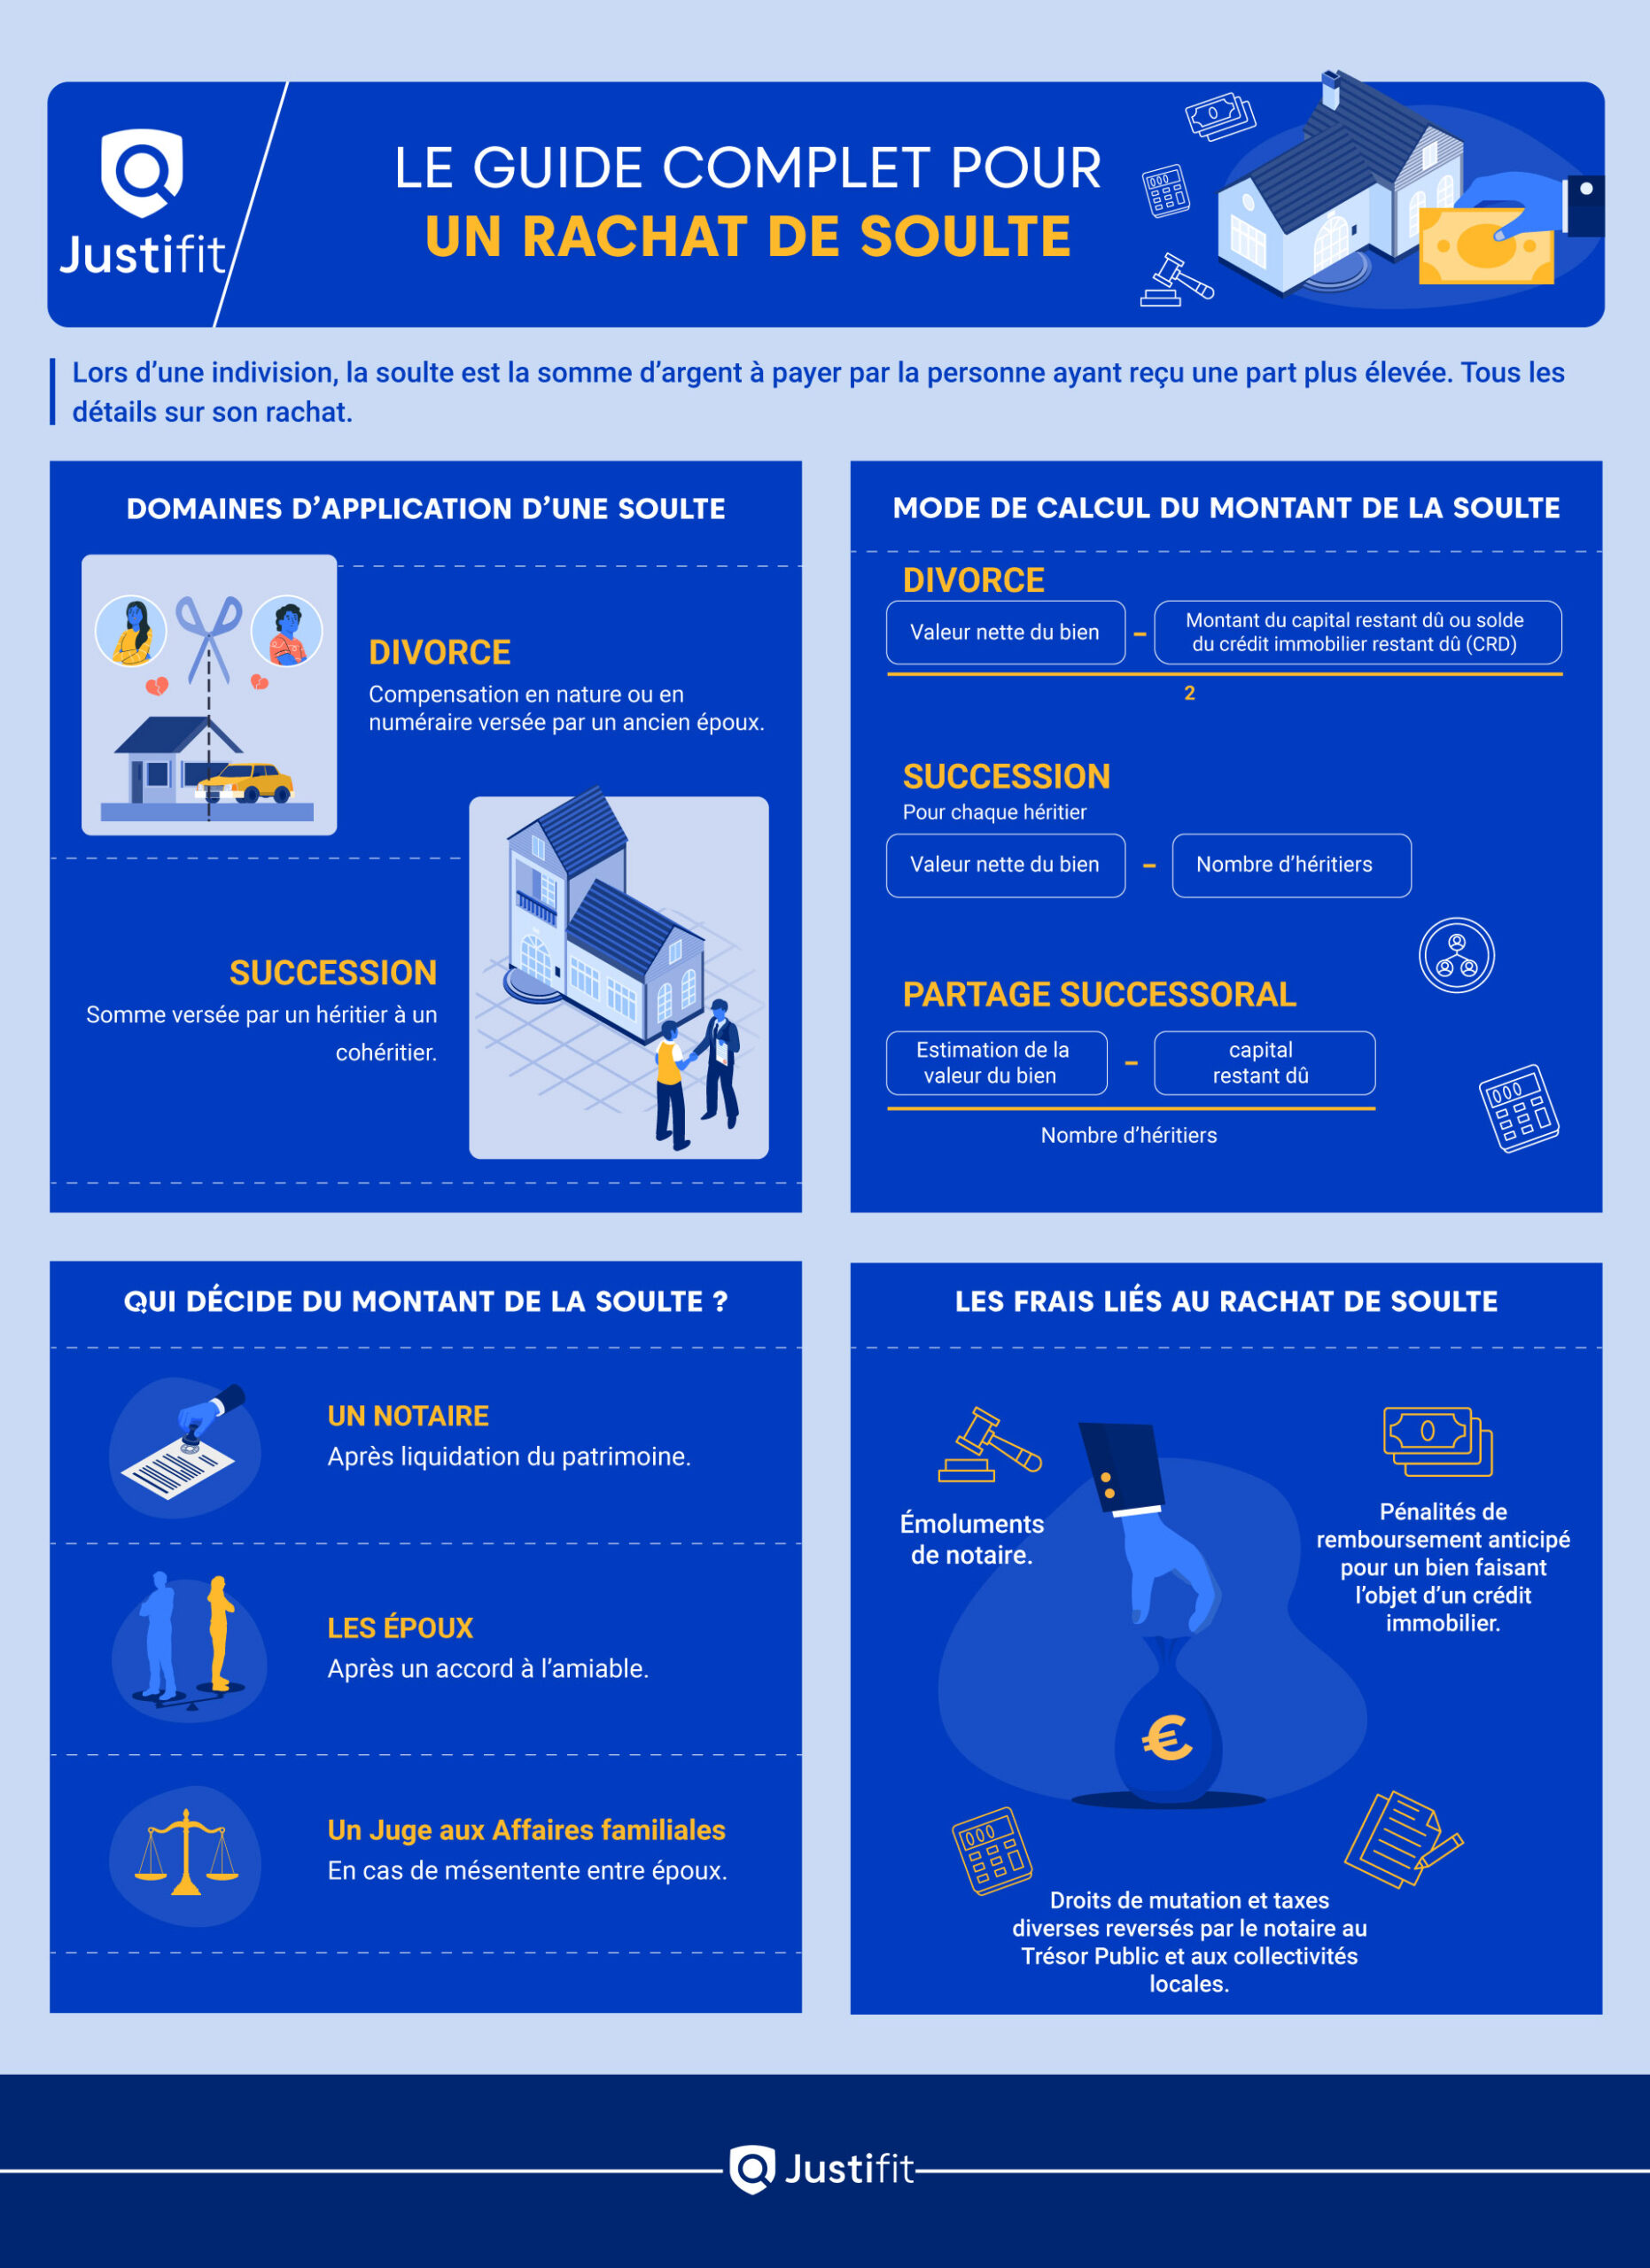
La soulte est une compensation financière versée entre copropriétaires (ou co-indivisaires) lors d’un partage de bien. Elle équilibre les déséquilibres de valeur lorsque l’un des propriétaires conserve un bien d’une valeur supérieure à sa part légale. Par exemple, si deux héritiers détiennent un bien à 50 % chacun, mais que l’un conserve l’ensemble, il doit verser une soulte à l’autre. Ce mécanisme s’applique principalement aux biens détenu en indivision, comme un logement acquis en commun ou hérité. La soulte garantit une équité entre les parties, en tenant compte de la valeur actuelle du bien plutôt que de son prix d’achat.
Le rachat de soulte : l’opération pour devenir unique propriétaire
Le rachat de soulte désigne l’acte par lequel un co-indivisaire achète les parts des autres pour devenir propriétaire unique du bien. Cette procédure permet de sortir de l’indivision dans des cas comme le divorce ou une succession. Par exemple, lors d’un divorce, si un ex-conjoint souhaite garder la résidence principale, il rachète la part de l’autre via une soulte. L’opération se formalise devant un notaire, garantissant la validité juridique. Le montant dépend de la valeur actuelle du bien, des parts initiales (ex : 50/50), et du capital restant dû d’un éventuel prêt immobilier. Un exemple concret : un logement évalué à 250 000 € avec un prêt de 100 000 € non remboursé entraîne une soulte de 75 000 € pour un partage égal. Cette somme, associée aux frais de notaire (7 à 8 % pour un bien ancien), encadre les démarches.
Dans quels cas le rachat de soulte est-il nécessaire ?
Le rachat de soulte lors d’un divorce ou d’une séparation
Le divorce ou la rupture de PACS entraîne le partage des biens. Si un couple marié sous le régime de la communauté ou en indivision souhaite conserver un bien immobilier, le rachat de soulte s’impose. L’un des conjoints verse une compensation financière à l’autre pour acquérir sa part, évitant ainsi la vente du bien. Par exemple, un logement évalué à 300 000 € avec un crédit restant de 100 000 € : la soulte correspond à la moitié de la valeur nette (100 000 €). Le notaire formalise l’accord via un état liquidatif, garantissant une répartition légale des biens.
Le rachat de soulte dans le cadre d’une succession
En cas de succession, les héritiers héritent souvent d’un bien en indivision successorale. Si un proche désire conserver la maison familiale, il doit racheter les parts des autres. Le notaire calcule la valeur actuelle du bien, déduit les dettes (comme un crédit), puis répartit les parts. Imaginons une résidence transmise à trois enfants : si l’un souhaite la garder, il paie aux deux autres la valeur de leurs parts, établie par expertise. Cette compensation assure une équité fiscale et juridique. Si un crédit immobilier est en cours, l’héritier prenant le bien doit aussi s’acquitter du capital restant dû.
- Divorce ou séparation de couple : L’un des conjoints rachète la part de l’autre pour garder la maison. Cela s’applique aussi en séparation de biens avec indivision inégale.
- Succession : Un héritier rachète les parts des autres cohéritiers pour devenir l’unique propriétaire du bien familial. Ce mécanisme prévient les conflits entre héritiers.
- Sortie d’indivision classique : Des amis ou des membres d’une même famille achetant un bien ensemble se séparent, et l’un rachète les parts des autres.
- Donation-partage : Un parent donne un bien à un enfant, à charge pour lui de verser une soulte à ses frères et sœurs pour respecter l’égalité.
Comment calculer le montant de la soulte ?
Simulateur de soulte (mini)
L’étape préalable : l’estimation de la valeur du bien
Avant tout calcul, il est crucial de déterminer la valeur actuelle du bien. Celle-ci reflète son prix de marché actuel, non sa valeur d’achat. En cas de désaccord, un professionnel de l’immobilier ou un notaire intervient pour une estimation immobilière indépendante, évitant les contestations.
Une mauvaise estimation peut générer des litiges ou des pénalités fiscales. Une sous-évaluation volontaire risque d’être remise en cause par le fisc. Utilisez des outils comme les bases notariales ou les comparatifs locaux pour une estimation réaliste. En cas de succession, la valeur du bien doit être validée par tous les héritiers, sous peine de recours ultérieur.
Calcul de la soulte sans crédit immobilier en cours
Formule simple : calcul de la soulte = (valeur du bien / 2) pour un partage 50/50. Pour des parts inégales, multipliez la valeur par le pourcentage à racheter.
Exemple : un bien à 200 000 €, détenu à 70/30. Le racheteur paie 30 % de 200 000 €, soit 60 000 €. Sans crédit, la valeur nette du bien correspond à sa valeur marchande, divisée selon les quotes-parts. Ne négligez pas les apports personnels : un apport initial s’ajoute à la part du bénéficiaire. Par exemple, un apport de 25 000 € sur un bien de 300 000 € donne un droit supplémentaire à son auteur, modifiant le calcul final.
Calcul de la soulte avec un crédit immobilier en cours
La formule devient : (valeur du bien – capital restant dû) / 2 pour un partage 50/50. Pour des parts inégales, multipliez la valeur nette par le pourcentage à racheter.
Exemple : un bien à 400 000 € avec 100 000 € de crédit. Valeur nette : 300 000 €. Chaque part vaut 150 000 €. Le racheteur paie 150 000 € et reprend le prêt via une désolidarisation du prêt. La banque peut refuser si le racheteur ne justifie pas d’une capacité de remboursement suffisante. Préparez vos justificatifs de revenus avant de démarcher l’établissement.
Les frais associés incluent les frais de notaire (7 à 8 % de la soulte) et les droits de partage (2,5 %). Ces coûts s’ajoutent à la somme à prévoir. Des options de financement existent, comme un crédit de trésorerie hypothécaire ou un regroupement de crédits, mais elles nécessitent une analyse préalable de votre taux d’endettement.
Quels sont les frais à prévoir pour un rachat de soulte ?
Les frais de notaire et le droit de partage
Le rachat de soulte nécessite un acte notarié, généralement un état liquidatif en cas de divorce ou un acte de partage pour une succession. Ce formalisme génère des frais obligatoires.
Les frais de notaire incluent deux postes principaux : les émoluments du notaire et le droit de partage (ou taxe de licitation). Les émoluments suivent un barème légal progressif sur la valeur brute du bien. En 2024, le droit de partage est fixé à 1,10% de la valeur nette du bien (valeur brute moins le capital restant dû), après avoir été de 2,5% puis 1,80% précédemment.
| Type de frais | Base de calcul | Taux / Montant estimé | Exemple chiffré (bien de 400 000€, 100 000€ de crédit restant) |
|---|---|---|---|
| Droit de partage | Valeur nette du bien (400 000€ – 100 000€) | 1,10 % | 3 300€ |
| Émoluments du notaire | Valeur brute du bien | Barème progressif (~1% de la valeur du bien) | ~4 000€ |
| Frais de formalités et débours | Forfaitaire | ~800 € – 1 500 € | ~1 000€ |
| Contribution de sécurité immobilière | Valeur brute du bien | 0,10 % | 400€ |
| Pénalités de remboursement anticipé (IRA) | Capital restant dû | Plafonné à 3% du capital ou 6 mois d’intérêts | Peut s’appliquer si un nouveau prêt est souscrit |
| Total | ~8 700€ (hors IRA) |
Les autres frais potentiels
Outre les frais obligatoires, deux autres postes peuvent impacter le budget : les pénalités de remboursement anticipé (IRA) si le crédit existant est soldé, et les frais liés au nouveau financement (frais de dossier, garantie, etc.).
Les pénalités de remboursement anticipé sont plafonnées à 3% du capital restant dû ou 6 mois d’intérêts, selon le contrat de prêt. Pour un bien de 400 000€ avec 100 000€ de crédit restant, ces pénalités pourraient s’élever à 3 000€ (3% de 100 000€), portant le coût total à 11 700€.
Les frais de nouveau financement varient selon les établissements. Un prêt immobilier classique inclut souvent des frais de garantie (1,5% à 2,5% du montant emprunté) et des frais de dossier (~0,5% du prêt). Pour un prêt de 100 000€, cela représente environ 1 000€ supplémentaires.
Financer son rachat de soulte : les différentes options
Les solutions de financement classiques
Le fonds propres est la solution la plus immédiate, mais reste rare en raison du montant élevé à verser. Pour un bien évalué à 300 000 €, la soulte pourrait atteindre 100 000 € ou plus, un montant difficile à mobiliser sans puiser dans son épargne de précaution. Cette option est réservée aux profils financièrement solides, avec un patrimoine suffisamment liquide.
Le prêt immobilier couvre la soulte, les frais de notaire (jusqu’à 8 % du bien) et le capital restant dû. La banque vérifie votre taux d’endettement (plafonné à 35 %), vos revenus stables et votre capacité à supporter une assurance emprunteur, dont le coût dépend de votre âge et état de santé. Les frais annexes (IRA, taxes) peuvent être intégrés, mais nécessitent une solide capacité d’emprunt.
Le prêt hypothécaire s’adresse aux propriétaires d’un bien pouvant servir de garantie. Le montant empruntable correspond à 50-70 % de la valeur du bien. Sans assurance obligatoire, il séduit les seniors ou les non-assurables, mais expose au risque de saisie du bien garanti en cas de défaut de paiement. Ce type de prêt est peu utilisé, réservé aux dossiers avec un historique bancaire irréprochable.
Le regroupement de crédits : la solution pour simplifier et optimiser
Le regroupement de crédits (ou rachat de crédits) centralise la soulte, le prêt immobilier en cours, les frais de notaire (jusqu’à 8 %) et les crédits consommation en une seule mensualité. Cela simplifie la gestion budgétaire et réduit la charge mensuelle via un allongement de la durée (jusqu’à 25 ans). Une étude de Cardif révèle que 78 % des dossiers complexes trouvent une solution via cette méthode.
- Simplification de la gestion : Un seul interlocuteur bancaire et un calendrier de remboursement unique.
- Intégration des frais : Frais de notaire et IRA inclus, sans puiser dans l’épérage personnelle.
- Réduction de la mensualité : Un allongement de la durée facilite l’acceptation bancaire, malgré un coût global accru. Par exemple, un rachat de 150 000 € sur 25 ans à 2,5 % entraîne un remboursement de 192 000 €, soit 42 000 € supplémentaires à long terme.
- Financement complémentaire : Une trésorerie additionnelle peut être intégrée pour d’autres projets (travaux, véhicule), maximisant l’efficacité du financement.
Ce dispositif est idéal pour les situations complexes, en réunissant dettes immobilières et personnelles sous un taux unique. Une simulation avec un courtier permet d’évaluer les gains. Le processus inclut une demande de rachat de crédits, des justificatifs (revenus, prêts en cours), puis le virement de la soulte par le notaire. Bien que coûteux à long terme, il évite la vente du bien en cas de difficultés financières. Selon une étude de CAFPI, 1 sur 5 des rachats de soulte utilise cette méthode, souvent chez des emprunteurs âgés de 40 à 60 ans.
Les étapes clés du rachat de soulte : le rôle central du notaire
Le processus étape par étape
Pour concrétiser un rachat de soulte, plusieurs étapes s’enchaînent de manière structurée. Chacune garantit la légalité et la sécurité de l’opération.
- Accord des parties et estimation du bien : Les indivisaires (comme des ex-conjoints ou des héritiers) conviennent du principe du rachat. Un professionnel (notaire ou agent immobilier) évalue la valeur actuelle du bien, déduction faite du capital restant dû d’un éventuel prêt.
- Simulation de financement : Le futur acquéreur contacte sa banque ou un courtier pour vérifier sa capacité à obtenir un crédit couvrant la soulte et, éventuellement, le rachat du prêt existant.
- Rendez-vous chez le notaire : Le notaire réunit les documents nécessaires et établit l’état liquidatif, qui formalise le calcul de la soulte et les modalités du partage.
- Obtention de l’offre de prêt : Une fois le financement validé, le notaire intègre les conditions du prêt dans l’acte notarié.
- Signature de l’acte de partage : L’acquéreur paie la soulte via le notaire, qui la reverse aux cédants après déduction des frais.
- Formalités post-signature : Le notaire enregistre le transfert au service de la publicité foncière, rendant le changement de propriétaire officiel.
Pourquoi le notaire est-il indispensable ?
Le notaire n’est pas un simple rédacteur d’actes : il est l’arbitre de l’opération. Il garantit la sécurité juridique en vérifiant la conformité avec le code civil et les règles fiscales. Son rôle inclut :
- Le calcul précis de la soulte, intégrant la valeur nette du bien et les parts de chaque indivisaire.
- La rédaction de l’acte notarié, qui fixe les droits et obligations des parties.
- La gestion des formalités d’enregistrement, essentielles pour un transfert de propriété opposable aux tiers.
Sans son intervention, les risques de contentieux ou d’irrégularité fiscale seraient élevés. Il conseille aussi sur les conséquences d’un partage inéquitable ou les implications d’un prêt en cours.
Cas particuliers et fiscalité : ce qu’il faut savoir
Le rachat de soulte par le nouveau conjoint est-il possible ?
La rachat par le nouveau conjoint est une solution juridique souvent méconnue, mais tout à fait réalisable sous certaines conditions. Cette procédure permet au nouveau partenaire de participer au financement du rachat de la part de l’ex-conjoint dans un bien immobilier.
Pour concrétiser cette opération, trois éléments clés doivent être réunis :
- Acceptation de l’ex-conjoint : L’ancien époux ou épouse doit donner son accord pour inclure le nouveau conjoint dans la transaction.
- Validation bancaire : La banque doit approuver l’ajout du nouveau co-emprunteur, ce qui peut impliquer une restructuration du crédit en cours.
- Définition de la quote-part : L’acte notarié précise la quote-part de propriété acquise par le nouveau conjoint, proportionnelle à son apport financier. Ce dernier ne devient pas automatiquement propriétaire de 50 % du bien.
Cette approche offre des avantages pratiques, comme la mutualisation des coûts ou la sécurisation du patrimoine du couple. Toutefois, elle nécessite une concertation préalable avec un notaire pour éviter les conflits futurs, notamment en cas de nouvelle séparation.
Quelle est la fiscalité appliquée au rachat de soulte ?
La soulte non imposable est un point central à comprendre. Lors d’un partage de biens après un divorce ou une succession, la somme versée n’est pas considérée comme un revenu imposable. Ainsi, le bénéficiaire n’a pas à la déclarer sur sa impôt sur le revenu si le paiement est unique.
En revanche, la plus-value immobilière peut être concernée dans certains cas :
- Exonération en cas de divorce ou succession : L’opération est assimilée à un partage de patrimoine, non à une vente. L’ex-conjoint ou l’héritier est donc exonéré de taxes sur la plus-value, sauf exception (ex : bien non résidentiel dans un partage d’indivision entre amis).
- Droits de mutation : Une taxe de 1,10 % (en 2024) est appliquée sur la valeur nette du bien lors d’un partage entre ex-conjoints. Entre concubins, le taux grimpe à 5,8 % sur la part cédée.
Le notaire joue un rôle clé pour formaliser ces aspects fiscaux. Il vérifie les abattements applicables et perçoit les droits de mutation. En cas de paiement échelonné, le montant annuel doit être déclaré, sauf si la soulte inclut une prestation compensatoire (régime fiscal spécifique).
Pour le nouveau conjoint, cette procédure présente l’avantage d’une acquisition simplifiée, mais elle implique des frais de notaire (5,8 % pour un bien ancien) et une gestion rigoureuse des responsabilités financières. Une étude approfondie avec un expert fiscal est recommandée pour optimiser l’opération.
Le rachat de soulte permet de devenir propriétaire unique d’un bien en indivision, notamment en cas de divorce ou succession. Il nécessite estimation immobilière, frais de notaire et financement via regroupement de crédits. Le notaire garantit sécurité juridique et gestion des étapes clés. Comprendre les enjeux fiscaux et financiers est essentiel.
FAQ
Comment se déroule le calcul du rachat de soulte ?
Le calcul du rachat de soulte s’effectue en plusieurs étapes. Tout d’abord, une estimation de la valeur actuelle du bien immobilier est réalisée, soit d’un commun accord entre les parties, soit par un professionnel indépendant. Ensuite, si un crédit est en cours, le capital restant dû est déduit de cette valeur pour obtenir la valeur nette du bien. Enfin, la soulte est calculée en divisant cette valeur nette par le nombre de parts égales, ou selon les proportions de propriété initiales en cas de partage inégal. Par exemple, pour un bien estimé à 400 000 € avec un crédit résiduel de 100 000 €, la valeur nette s’élève à 300 000 €. Si le partage est égal (50/50), la soulte à verser est de 150 000 €. Ce calcul peut varier selon les spécificités du dossier, comme les régimes matrimoniaux ou les emprunts en cours.
Quels sont les frais associés à un rachat de soulte ?
Plusieurs frais doivent être pris en compte lors d’un rachat de soulte. Le droit de partage (ou taxe de licitation) s’élève à 1,10 % de la valeur nette du bien (valeur brute moins le capital restant dû). Les émoluments du notaire sont calculés selon un barème légal, généralement autour de 1 % de la valeur brute du bien. Des frais de formalités (enregistrement, débours) s’ajoutent, estimés entre 800 et 1 500 €. Enfin, si un prêt immobilier est remboursé anticipativement, des indemnités de remboursement anticipé (IRA) peuvent s’appliquer, plafonnées à 3 % du capital restant dû ou 6 mois d’intérêts. Ces frais sont généralement partagés entre les parties concernées, sauf si l’un des ex-conjoints prend en charge l’intégralité du financement.
Comment se déroule un rachat de soulte chez le notaire ?
L’intervention d’un notaire est obligatoire pour un rachat de soulte. La procédure suit plusieurs étapes : l’établissement d’un état liquidatif, document qui formalise le calcul de la soulte et les modalités du partage. Ensuite, les parties signent un acte de partage ou un acte de cession, selon la situation (divorce, succession, indivision). Le notaire s’assure également du règlement des frais de mutation et du transfert de propriété au service de la publicité foncière. Pour les biens en crédit, il coordonne la désolidarisation de l’emprunt ou la souscription d’un nouveau prêt. Enfin, le versement de la soulte est effectué, souvent via le compte du notaire, garantissant une transaction sécurisée. Ce processus peut durer quelques semaines, selon la complexité du dossier et l’obtention du financement.
Peut-on réaliser un rachat de soulte sans divorcer ?
Oui, un rachat de soulte peut être envisagé sans divorcer. Cela suppose un accord amiable entre les conjoints sur la sortie de l’indivision, même en l’absence de séparation juridique. Par exemple, si le couple souhaite vendre un bien commun pour en acquérir un autre, ou si l’un souhaite devenir le seul propriétaire sans rompre le lien matrimonial. Dans ce cas, le partage est formalisé par un acte notarié, et les frais associés sont similaires à ceux d’un rachat post-divorce. Cependant, cette situation reste exceptionnelle, car elle implique une confiance mutuelle et une gestion financière claire entre les époux. Le notaire joue un rôle essentiel pour sécuriser l’opération, notamment en cas de crédit immobilier en cours.
Comment déterminer la part de son conjoint lors d’un rachat de maison ?
La part de votre conjoint dépend du régime matrimonial et de la structure d’achat du bien. En régime de la communauté réduite aux acquêts, les biens acquis durant le mariage sont partagés à 50/50, sauf stipulation contraire dans le contrat de mariage. En séparation de biens, la part dépend des apports respectifs au moment de l’achat. Pour un bien détenu en indivision (hors mariage), la quote-part est définie par l’acte d’acquisition. En cas de désaccord sur la répartition, un notaire ou un tribunal peut trancher. Une fois la part déterminée, la soulte est calculée sur la base de la valeur vénale du bien, après déduction des éventuels emprunts en cours, ce qui permet de fixer la compensation financière exacte à verser.
Une soulte est-elle imposable ?
La soulte elle-même n’est pas imposable lorsqu’elle est versée en une seule fois. Elle est considérée comme le résultat d’un partage équitable de biens, et non comme un revenu. En revanche, si le paiement est échelonné sur plusieurs années, chaque échéance reçue doit être déclarée dans la déclaration de revenus, pouvant affecter l’imposition annuelle du bénéficiaire. Concernnant la plus-value immobilière, elle est exonérée d’impôt si le bien est la résidence principale du vendeur. Dans d’autres cas, comme un bien locatif, elle est soumise à un prélèvement de 19 %, plus les prélèvements sociaux (17,2 %). Pour la personne qui verse la soulte, les frais de notaire (environ 5,8 % du montant de la soulte) sont exigibles, mais ils s’ajoutent à la valeur du bien pour le calcul futur de la plus-value.
Comment réduire les coûts liés au rachat d’une soulte ?
Plusieurs stratégies permettent de minimiser les frais lors d’un rachat de soulte. Premièrement, négocier les émoluments du notaire : certains montants peuvent être ajustés, notamment les frais de formalités, qui ne sont pas réglementés. Deuxièmement, optimiser le financement via un regroupement de crédits ou un prêt à taux avantageux, ce qui peut intégrer les frais dans le prêt, évitant un débours immédiat. Troisièmement, privilégier un paiement unique plutôt qu’échelonné pour éviter les intérêts complémentaires. Enfin, anticiper les démarches et regrouper les actes notariés (partage et financement) permet de réduire les coûts globaux. Ces solutions, combinées à un accompagnement expert (notaire, conseiller bancaire), contribuent à une opération plus économique et fluide.
Quelles démarches pour racheter la part de son conjoint dans un bien immobilier ?
Racheter la part de son conjoint suit une procédure encadrée. Premièrement, une estimation du bien est réalisée par un professionnel, nécessaire pour fixer un montant équitable. Ensuite, un accord entre les parties est trouvé, qui peut être amiable ou imposé par un juge en cas de désaccord. Puis, le notaire intervient pour établir l’acte de cession, incluant les modalités du rachat, les frais annexes (frais de notaire, impôts) et, le cas échéant, l’intégration d’un financement. Enfin, si un crédit immobilier est en cours, il faut obtenir la désolidarisation ou un nouveau prêt, avec l’accord de la banque. Ce processus, bien que technique, permet de devenir propriétaire unique du bien, tout en respectant les obligations légales.
Qui détermine le montant de la soulte lors d’un rachat ?
Le montant de la soulte est défini par un notaire, qui applique une méthode précise. Il commence par évaluer la valeur vénale du bien, soit son prix sur le marché immobilier. En cas de désaccord entre les parties, un expert indépendant peut être mandaté. Ensuite, si un crédit immobilier subsiste, le capital restant dû est soustrait de la valeur du bien pour établir la valeur nette. La soulte correspond alors à la moitié de cette valeur nette (en partage égalitaire 50/50) ou à la proportion de la part à racheter. Enfin, en cas de litige persistant, un juge aux affaires familiales (pour un divorce) ou un tribunal de grande instance (pour une indivision non conjugale) peut trancher et imposer un montant. Ce processus garantit un partage équitable, en conformité avec la loi.